Como Funciona o Seguro Saúde Familiar e Plano 401(k) para Enfermeiros de Hospital nos EUA
Chegar aos Estados Unidos com um contrato de trabalho é a realização de um sonho, mas a verdadeira estabilidade financeira começa quando você entende como maximizar os benefícios enfermeiros eua. Para um RN (Registered Nurse), o salário nominal é apenas uma parte da equação; a real compensação reside no pacote de benefícios, onde o seguro saúde familiar e o plano de aposentadoria 401(k) podem representar milhares de dólares em valor indireto anualmente. O funcionamento desses sistemas baseia-se em escolhas deliberadas durante o "Open Enrollment" (período de inscrição), onde o enfermeiro decide quanto de seu salário será deduzido para cobrir custos médicos e quanto será investido para o futuro, muitas vezes com a contrapartida financeira do hospital (employer match).
Em minha experiência mentorando centenas de profissionais, o erro mais comum que vejo é o enfermeiro brasileiro assinar qualquer plano de saúde sem entender a diferença entre um PPO e um HDHP. Isso geralmente resulta em surpresas financeiras desagradáveis no primeiro semestre de atuação, especialmente para quem viaja com cônjuge e filhos. A chave para não perder dinheiro é entender que, nos EUA, o seguro não é um "cartão gratuito", mas um contrato de compartilhamento de custos entre você, seu empregador e a seguradora.
Como Funciona a Estrutura do Seguro Saúde para Enfermeiros nos EUA?
O sistema de saúde americano é privado e complexo, operando através de redes de provedores. Quando você é contratado por um hospital, recebe acesso a planos grupais que são significativamente mais baratos do que planos individuais. Para operar esse sistema, você precisa dominar quatro conceitos fundamentais: Premium, Deductible, Co-payment e Out-of-Pocket Maximum.
📚
Definição
O Premium é a taxa mensal fixa deduzida do seu contracheque para manter a apólice ativa, independentemente de você usar o serviço ou não.
O Deductible (franquia) é o valor que você deve pagar do próprio bolso por serviços de saúde antes que a seguradora comece a cobrir os custos. Se o seu plano tem um deductible de US$ 2.000, você paga os primeiros US$ 2.000 em exames ou consultas; após isso, a seguradora assume a maior parte das despesas. O Co-payment é a taxa fixa paga em cada visita (ex: US$ 25 por consulta), enquanto o Out-of-Pocket Maximum é o teto máximo que você pagaria em um ano; atingido esse valor, a seguradora paga 100% de tudo.
Para enfermeiros que buscam entender a remuneração total, é fundamental analisar como esses benefícios se somam ao salário base. Por exemplo, ao pesquisar quanto ganha enfermeiro em North Carolina 2026, você notará que a variação salarial entre estados é alta, mas os benefícios de saúde tendem a seguir padrões corporativos similares em grandes redes hospitalares.
De acordo com a American Nurses Association (ANA), a qualidade dos benefícios de saúde é um dos principais fatores de retenção de talentos no sistema de saúde americano, refletindo a alta demanda por RNs qualificados. A maioria dos hospitais oferece opções de planos PPO (Preferred Provider Organization), que permitem maior flexibilidade de médicos, e HMO (Health Maintenance Organization), que são mais restritivos porém geralmente mais baratos.
Por que a Escolha do Plano 401(k) Impacta seu Patrimônio a Longo Prazo?
O 401(k) não é apenas uma conta de poupança, mas um veículo de investimento com vantagens fiscais massivas. Para o enfermeiro brasileiro, entender o 401(k) é a diferença entre se aposentar com conforto ou depender exclusivamente do Social Security (que, para muitos, é insuficiente). O funcionamento básico é a dedução automática de uma porcentagem do seu salário bruto antes que os impostos sejam aplicados.
Existem dois tipos principais: o Traditional 401(k) e o Roth 401(k). No Tradicional, você não paga impostos sobre o dinheiro agora (reduzindo sua renda tributável hoje), mas pagará impostos quando sacar o dinheiro na aposentadoria. No Roth, você contribui com dinheiro após impostos, mas todo o crescimento e os saques futuros são isentos de impostos.
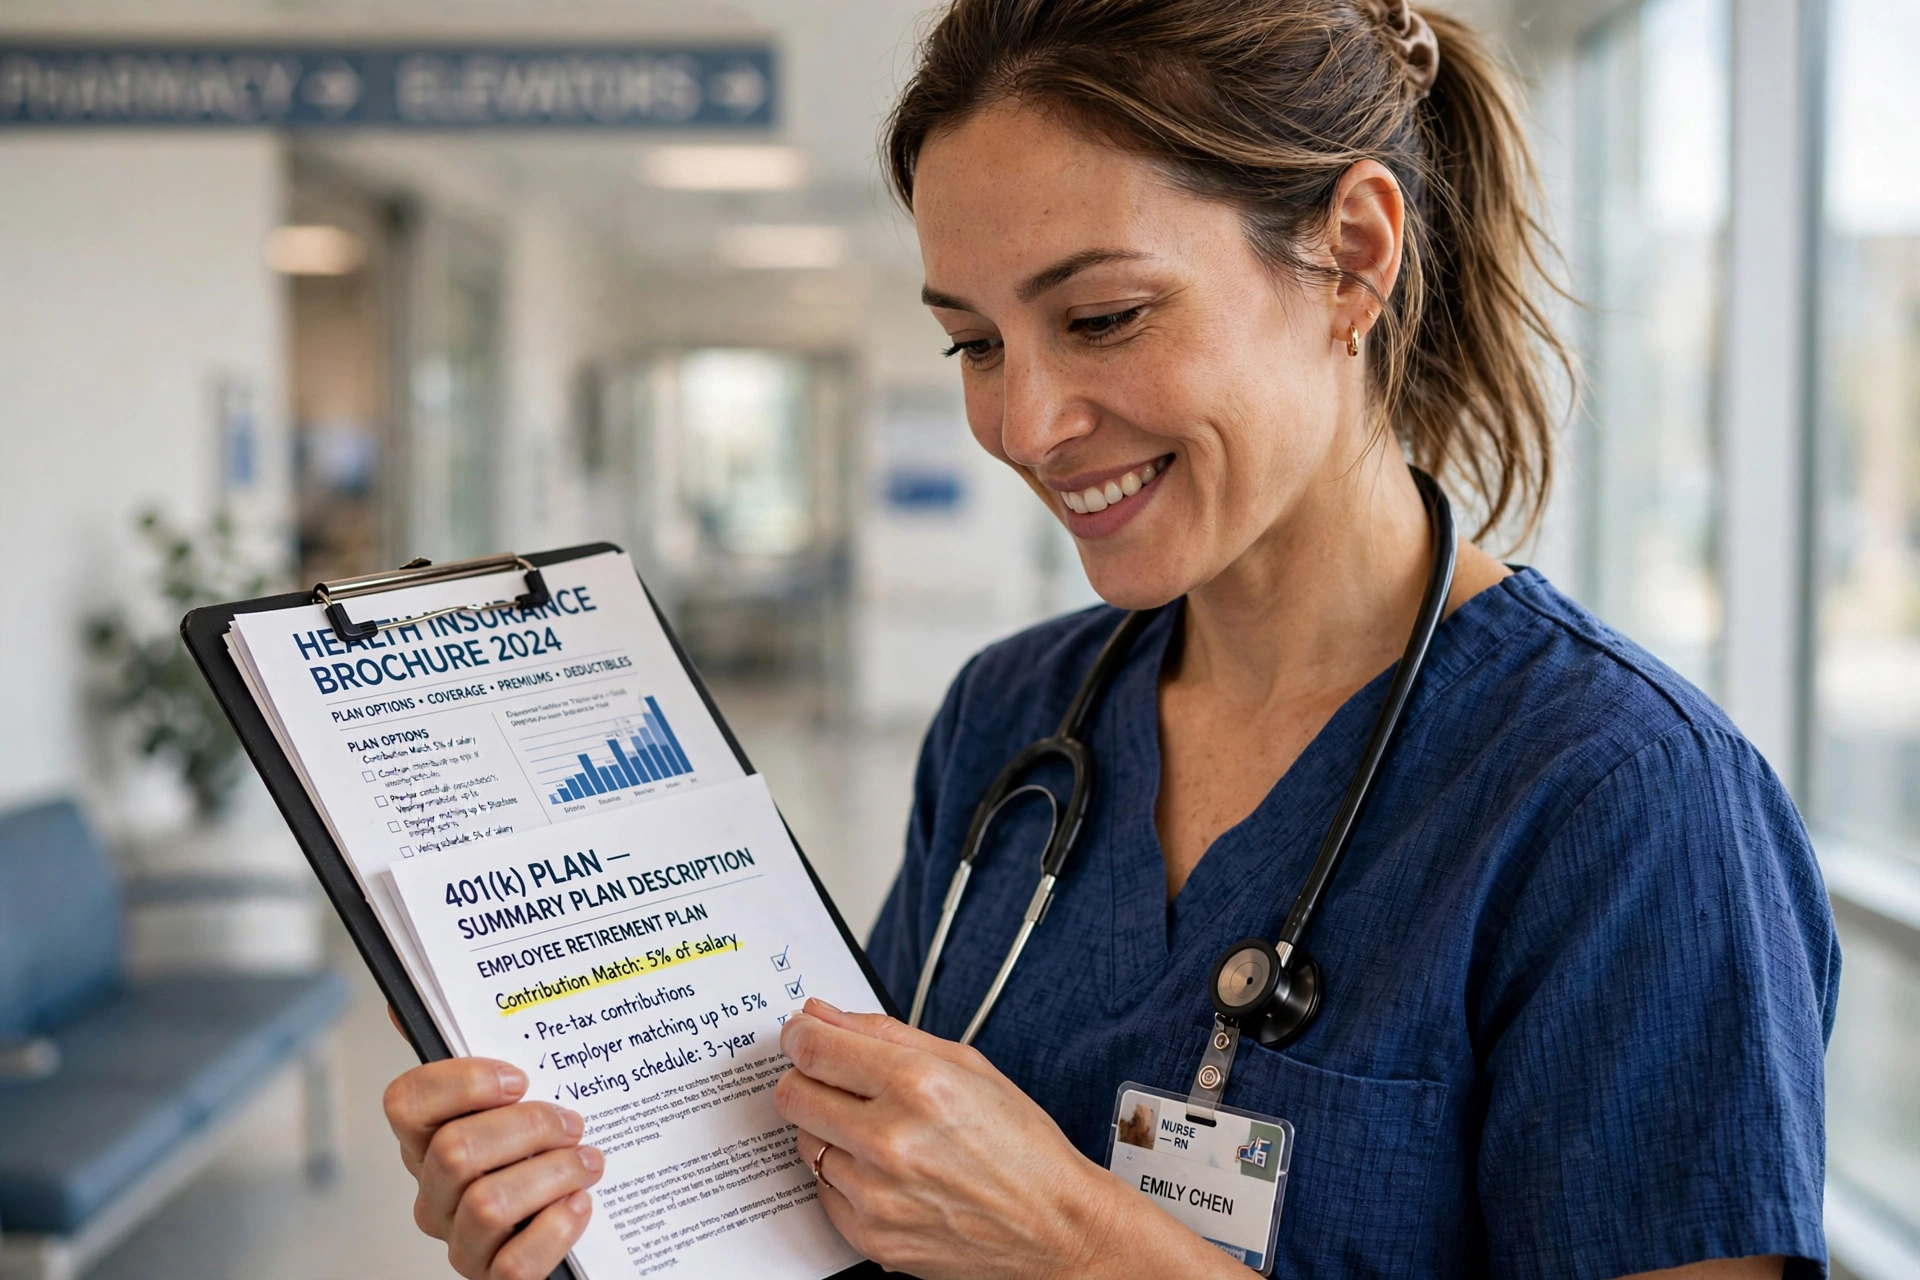
A parte mais lucrativa do 401(k) é o Employer Match. Muitos hospitais oferecem, por exemplo, um "match de 100% até 4% do salário". Isso significa que se você investir 4% do seu salário, o hospital deposita outros 4% de graça na sua conta. Ignorar esse benefício é, literalmente, recusar dinheiro gratuito.
A importância de começar cedo é matematicamente comprovada pelos juros compostos. De acordo com relatórios de análise de mercado da Deloitte sobre gestão de talentos em saúde, profissionais que iniciam suas contribuições de aposentadoria nos primeiros dois anos de imigração acumulam um patrimônio significativamente maior do que aqueles que esperam a estabilidade total para começar.
Sempre que oriento meus clientes na Brazilian Nurse Abroad (BNA), enfatizo que o 401(k) deve ser tratado como uma despesa obrigatória. O erro que vejo constantemente é o enfermeiro querer "maximizar o salário líquido" no início, ignorando que o match do empregador é o retorno sobre investimento mais rápido que existe no mercado financeiro americano.
Passo a Passo: Como Configurar seus Benefícios ao Iniciar no Hospital
O processo de ativação dos benefícios ocorre geralmente durante a orientação de RH (Onboarding). Não trate isso como mera burocracia; é aqui que você define sua segurança financeira para os próximos 12 meses.
- Análise da Composição Familiar: Antes de escolher o plano de saúde, liste a frequência de uso de médicos da sua família. Se você tem filhos pequenos ou condições crônicas, um plano com Premium mais alto, mas Deductible baixo, é mais vantajoso.
- Avaliação do Match do 401(k): Pergunte ao RH: "Qual é a porcentagem máxima de match que o hospital oferece?". Se o hospital oferece 5%, configure sua contribuição para exatamente 5% ou mais. Nunca contribua menos que o limite do match.
- Escolha do Tipo de Conta: Para enfermeiros jovens ou que esperam estar em uma faixa tributária mais alta no futuro, o Roth 401(k) costuma ser a melhor escolha. Para quem busca reduzir a carga tributária imediata, o Traditional é o caminho.
- Seleção de Investimentos: O 401(k) não investe o dinheiro sozinho; você deve escolher fundos. Para a maioria dos enfermeiros, os Target Date Funds (fundos com data-alvo) são a opção mais segura, pois ajustam o risco automaticamente conforme você envelhece.
- Inscrição no HSA (Health Savings Account): Se você escolher um plano HDHP (High Deductible Health Plan), abra uma conta HSA. Ela permite depositar dinheiro antes de impostos para gastos médicos, e esse saldo não expira, podendo ser usado na aposentadoria.
Ponto-Chave: O HSA é frequentemente chamado de "a conta de investimento suprema", pois oferece tripla vantagem fiscal: a contribuição é dedutível, o crescimento é isento de impostos e o saque para saúde também é isento.
A equipe da Brazilian Nurse Abroad (BNA) auxilia os enfermeiros a navegarem por essas escolhas, pois a terminologia técnica em inglês pode ser confusa. Ter um suporte que entende a realidade do imigrante evita que você escolha um plano que não cubra a pediatria dos seus filhos ou que deixe de investir no fundo de aposentadoria por medo de reduzir o salário líquido.
Comparando Opções de Planos de Saúde e Aposentadoria
Para facilitar a decisão, montei a tabela abaixo comparando as abordagens mais comuns encontradas nos hospitais americanos.
| Opção de Plano | Prós | Contras | Melhor Para |
|---|---|---|---|
| PPO (Preferred Provider) | Maior rede de médicos; não precisa de encaminhamento. | Mensalidade (Premium) mais cara. | Famílias com necessidades médicas frequentes. |
| HDHP + HSA | Mensalidade baixa; permite poupar impostos no HSA. | Franquia (Deductible) muito alta no início. | Jovens saudáveis que querem investir para o futuro. |
| Traditional 401(k) | Reduz a renda tributável hoje; menos imposto agora. | Paga impostos no saque futuro. | Quem está no topo da faixa de impostos atualmente. |
| Roth 401(k) | Saques totalmente isentos de impostos no futuro. | Não reduz o imposto de renda imediato. | Quem planeja morar nos EUA por décadas e quer isenção total. |
Agora, aqui está onde as coisas ficam interessantes: muitos enfermeiros tentam equilibrar a economia imediata com a segurança futura. O segredo é utilizar o plano de saúde para a sobrevivência do dia a dia e o 401(k) para a construção de riqueza. Não tente economizar no 401(k) para pagar um seguro saúde melhor; prefira ajustar o plano de saúde para que caiba no orçamento enquanto mantém o match do empregador.
Mitos Comuns sobre Benefícios para Enfermeiros nos EUA
Existem muitas informações equivocadas que circulam em grupos de WhatsApp e redes sociais. Vamos desmistificar as principais:
Mito 1: "O seguro saúde do hospital cobre tudo."
A maioria dos guias simplistas erra ao dizer isso. O seguro saúde americano é um sistema de compartilhamento de risco. Mesmo com um ótimo plano, você terá custos (out-of-pocket). A diferença é que o seguro evita que uma cirurgia de US$ 50.000 destrua suas finanças, limitando seu gasto ao Out-of-Pocket Maximum.
Mito 2: "Posso sacar o dinheiro do 401(k) a qualquer momento sem custo."
Este é um erro perigoso. Sacar do 401(k) antes dos 59 anos e meio geralmente implica em uma multa de 10% do governo federal, além do pagamento de impostos sobre a renda. O 401(k) é para aposentadoria, não para reserva de emergência.
Mito 3: "O plano de saúde familiar é gratuito porque o hospital é grande."
Embora o hospital subsidie uma parte generosa do custo para o funcionário (employee), adicionar dependentes (cônjuge e filhos) geralmente aumenta consideravelmente o valor deduzido do seu salário. Sempre verifique a tabela de "Dependent Coverage" antes de adicionar a família.
Mito 4: "Devo investir todo o meu salário no 401(k) para não pagar impostos."
Embora a redução de impostos seja atraente, a liquidez é fundamental para quem acabou de imigrar. O equilíbrio ideal é garantir o match do empregador e manter uma reserva de emergência em uma conta poupança (High-Yield Savings Account) antes de maximizar as contribuições do 401(k).
Perguntas Frequentes
Como faço para incluir meu cônjuge e filhos no seguro saúde?
A inclusão de dependentes deve ser feita durante o período de contratação ou no Open Enrollment anual. Você precisará fornecer certidões de nascimento e certidão de casamento (traduzidas e, em alguns casos, apostiladas). É fundamental verificar se o custo do "Family Plan" não consome uma fatia excessiva do seu salário líquido, comparando a dedução mensal com o benefício da cobertura. Lembre-se que, nos EUA, a cobertura para crianças é geralmente muito abrangente, mas a cobertura para adultos depende rigidamente do tipo de plano escolhido.
O que acontece com meu 401(k) se eu mudar de hospital?
Se você trocar de emprego, você tem três opções principais: levar o saldo para o plano do novo empregador (Rollover), transferir para uma conta individual de aposentadoria (IRA) ou, em casos raros e não recomendados, sacar o dinheiro pagando multas. A opção mais inteligente é o Rollover para um IRA, pois você mantém o controle total dos investimentos e evita a tributação imediata. Isso garante que o crescimento composto do seu patrimônio não seja interrompido pela transição de carreira.
O plano de saúde do hospital cobre consultas no Brasil?
Geralmente, não. A imensa maioria dos planos de saúde de hospitais americanos opera sob redes domésticas (dentro dos EUA). Algumas apólices premium podem oferecer cobertura de emergência internacional, mas consultas de rotina no Brasil não são cobertas. Se você planeja viajar para o Brasil, considere contratar um seguro viagem temporário ou manter um plano básico no Brasil para evitar gastos inesperados durante as férias.
Qual a diferença entre HSA e FSA?
O FSA (Flexible Spending Account) é uma conta onde você coloca dinheiro para gastos médicos anuais, mas com a regra do "use it or lose it" — se você não gastar o dinheiro até o fim do ano, ele expira. Já o HSA (Health Savings Account) é permanente; o dinheiro é seu, não expira e continua rendendo juros mesmo após você mudar de emprego ou se aposentar. O HSA só está disponível para quem possui planos de alta franquia (HDHP), sendo a opção preferencial para quem busca eficiência fiscal.
Como saber se meu plano de saúde é "bom" ou "ruim"?
Um plano é considerado bom não pelo preço da mensalidade, mas pela relação entre o Deductible e o Out-of-Pocket Maximum. Se o plano tem um Out-of-Pocket Maximum baixo (ex: US$ 3.000), você tem a garantia de que, no pior cenário possível, seus gastos anuais com saúde não ultrapassarão esse valor. Compare isso com o salário base e a frequência de uso da sua família para decidir se o custo mensal compensa a tranquilidade financeira.
Conclusão e Próximos Passos
Dominar os benefícios enfermeiros eua é tão importante quanto passar no NCLEX-RN. O salário bruto é atraente, mas a inteligência financeira na escolha do seguro saúde e do 401(k) é o que define quem prospera economicamente nos Estados Unidos. Ao priorizar o Employer Match e escolher um plano de saúde alinhado às necessidades da sua família, você transforma seu emprego em um verdadeiro plano de construção de riqueza.
Se você ainda está no processo de validação ou sente que a burocracia dos benefícios americanos é intimidadora, a Brazilian Nurse Abroad (BNA) está aqui para guiar você. Nossa mentoria não foca apenas no visto, mas na sua consolidação como profissional e investidor nos EUA.
Para começar sua jornada com segurança e estratégia, visite nosso site: www.braziliannurseabroad.com.br. Não deixe seu futuro financeiro ao acaso; planeje cada etapa do seu sonho americano com quem já trilhou esse caminho.
Leituras Recomendadas
Para aprofundar seus conhecimentos sobre o assunto, recomendamos a leitura dos seguintes artigos:
- Agência de Enfermeiras nos EUA
- Guia Completo
- Board of Nursing para Enfermeiros Brasileiros
- Guia Completo da Carreira Internacional em Enfermagem
Guia Passo a Passo: 7 Passos para a Enfermagem Americana
Descubra todas as etapas para trabalhar legalmente como enfermeiro(a) fora do Brasil.