📖Este artigo faz parte do guia completo sobre Impostos Salario Enfermeira Eua.
Muitos enfermeiros brasileiros chegam aos Estados Unidos focados apenas no valor bruto do salário, mas ignoram que a escolha do plano de saúde pode representar uma economia de milhares de dólares anuais em impostos. Em minha experiência mentorando enfermeiros na transição para o sistema americano, percebo que a confusão entre HSA e FSA é um dos erros mais comuns, resultando em dinheiro deixado na mesa durante a declaração anual do IRS.
Para um panorama completo sobre como essas contas impactam seu rendimento, veja nosso guia sobre impostos salario enfermeira eua.
O que é a Conta HSA e a Conta FSA?
📚
Definição
A HSA (Health Savings Account) é uma conta de poupança isenta de impostos para pessoas com planos de saúde de alta franquia (HDHP), enquanto a FSA (Flexible Spending Account) é um benefício oferecido pelo empregador para despesas médicas pré-pagas, geralmente com validade anual.
A conta HSA e FSA economizar impostos enfermeiro nos EUA funciona através da redução da renda tributável. Basicamente, o dinheiro é retirado do seu contracheque antes que o governo federal aplique a alíquota do imposto de renda. Se você ganha US$ 75.000 por ano e contribui com US$ 4.000 para uma HSA, o IRS tributará você como se você tivesse ganho apenas US$ 71.000.
Para enfermeiros registrados (RN), a HSA é frequentemente vista como a "conta superior" devido à sua portabilidade. Enquanto a FSA é vinculada ao seu emprego atual, se você mudar de hospital ou agência, geralmente perde o saldo não utilizado, a HSA pertence a você. Ela acompanha você independentemente de onde você trabalhe ou se decidir mudar de estado, seja da Flórida para a Califórnia ou vice-versa.
Outro ponto fundamental é o conceito de "tripla vantagem fiscal" da HSA: as contribuições são isentas de impostos, o crescimento do saldo (investimentos) é isento de impostos e as retiradas para despesas médicas qualificáveis também são isentas. A FSA oferece apenas a isenção na contribuição e no uso, sem a possibilidade de investimento a longo prazo.

Por que entender a conta HSA e FSA é fundamental para o enfermeiro nos EUA?
A gestão eficiente dessas contas impacta diretamente o seu salário líquido mensal. Para quem atua na área de nursing, a exposição a riscos ocupacionais e a necessidade de cuidados preventivos tornam essas ferramentas essenciais. A principal razão para priorizar essas contas é a maximização do fluxo de caixa pós-impostos.
De acordo com as diretrizes da American Nurses Association (ANA), a gestão da saúde do profissional é vital para a sustentabilidade da carreira. Ao utilizar uma HSA, o enfermeiro não apenas economiza no imposto de renda atual, mas cria um fundo de emergência para a aposentadoria, já que, após os 65 anos, os fundos da HSA podem ser retirados para qualquer fim (pagando apenas o imposto de renda ordinário, similar a um 401k).
Considerando que a remuneração de um RN pode variar drasticamente entre estados, a eficiência fiscal se torna a única variável que o profissional controla totalmente. Por exemplo, ao analisar a retencao salarial liquida rn florida texas vs california ny, percebe-se que em estados com impostos estaduais mais altos, a economia gerada por contribuições pré-impostos em contas de saúde é ainda mais significativa.
Além disso, a HSA permite que você invista o saldo em fundos de índice ou ações, transformando a conta de saúde em um veículo de investimento robusto. Muitos enfermeiros que utilizam o Método BNA para organizar sua vida financeira nos EUA tratam a HSA como um "segundo 401k", focando em gastar o mínimo possível do fundo e deixando-o crescer com juros compostos por décadas.
Como implementar a economia de impostos com HSA e FSA na prática?
Para começar a economizar, o primeiro passo é analisar o seu plano de saúde durante o período de "Open Enrollment" (Inscrição Aberta) do hospital ou agência. Você não pode abrir uma HSA se não tiver um plano de saúde classificado como HDHP (High Deductible Health Plan). Se o seu plano for um PPO tradicional com franquia baixa, você provavelmente terá acesso apenas à FSA.
Ponto-Chave: A HSA é a melhor opção para quem é jovem, saudável ou deseja investir para o futuro. A FSA é ideal para quem sabe que terá despesas médicas altas e previsíveis no próximo ano (como cirurgias programadas ou tratamento ortodôntico).
Passo a passo para otimização:
- Verifique a Elegibilidade: Confirme se seu seguro é HDHP. Se sim, opte pela HSA. Se não, verifique o limite de contribuição da FSA oferecido pelo seu empregador.
- Defina a Contribuição: Calcule suas despesas anuais estimadas (consultas, óculos, medicamentos). Se você prevê gastar US$ 2.000, contribua exatamente esse valor para evitar que o dinheiro fique parado na FSA (onde você pode perdê-lo no fim do ano).
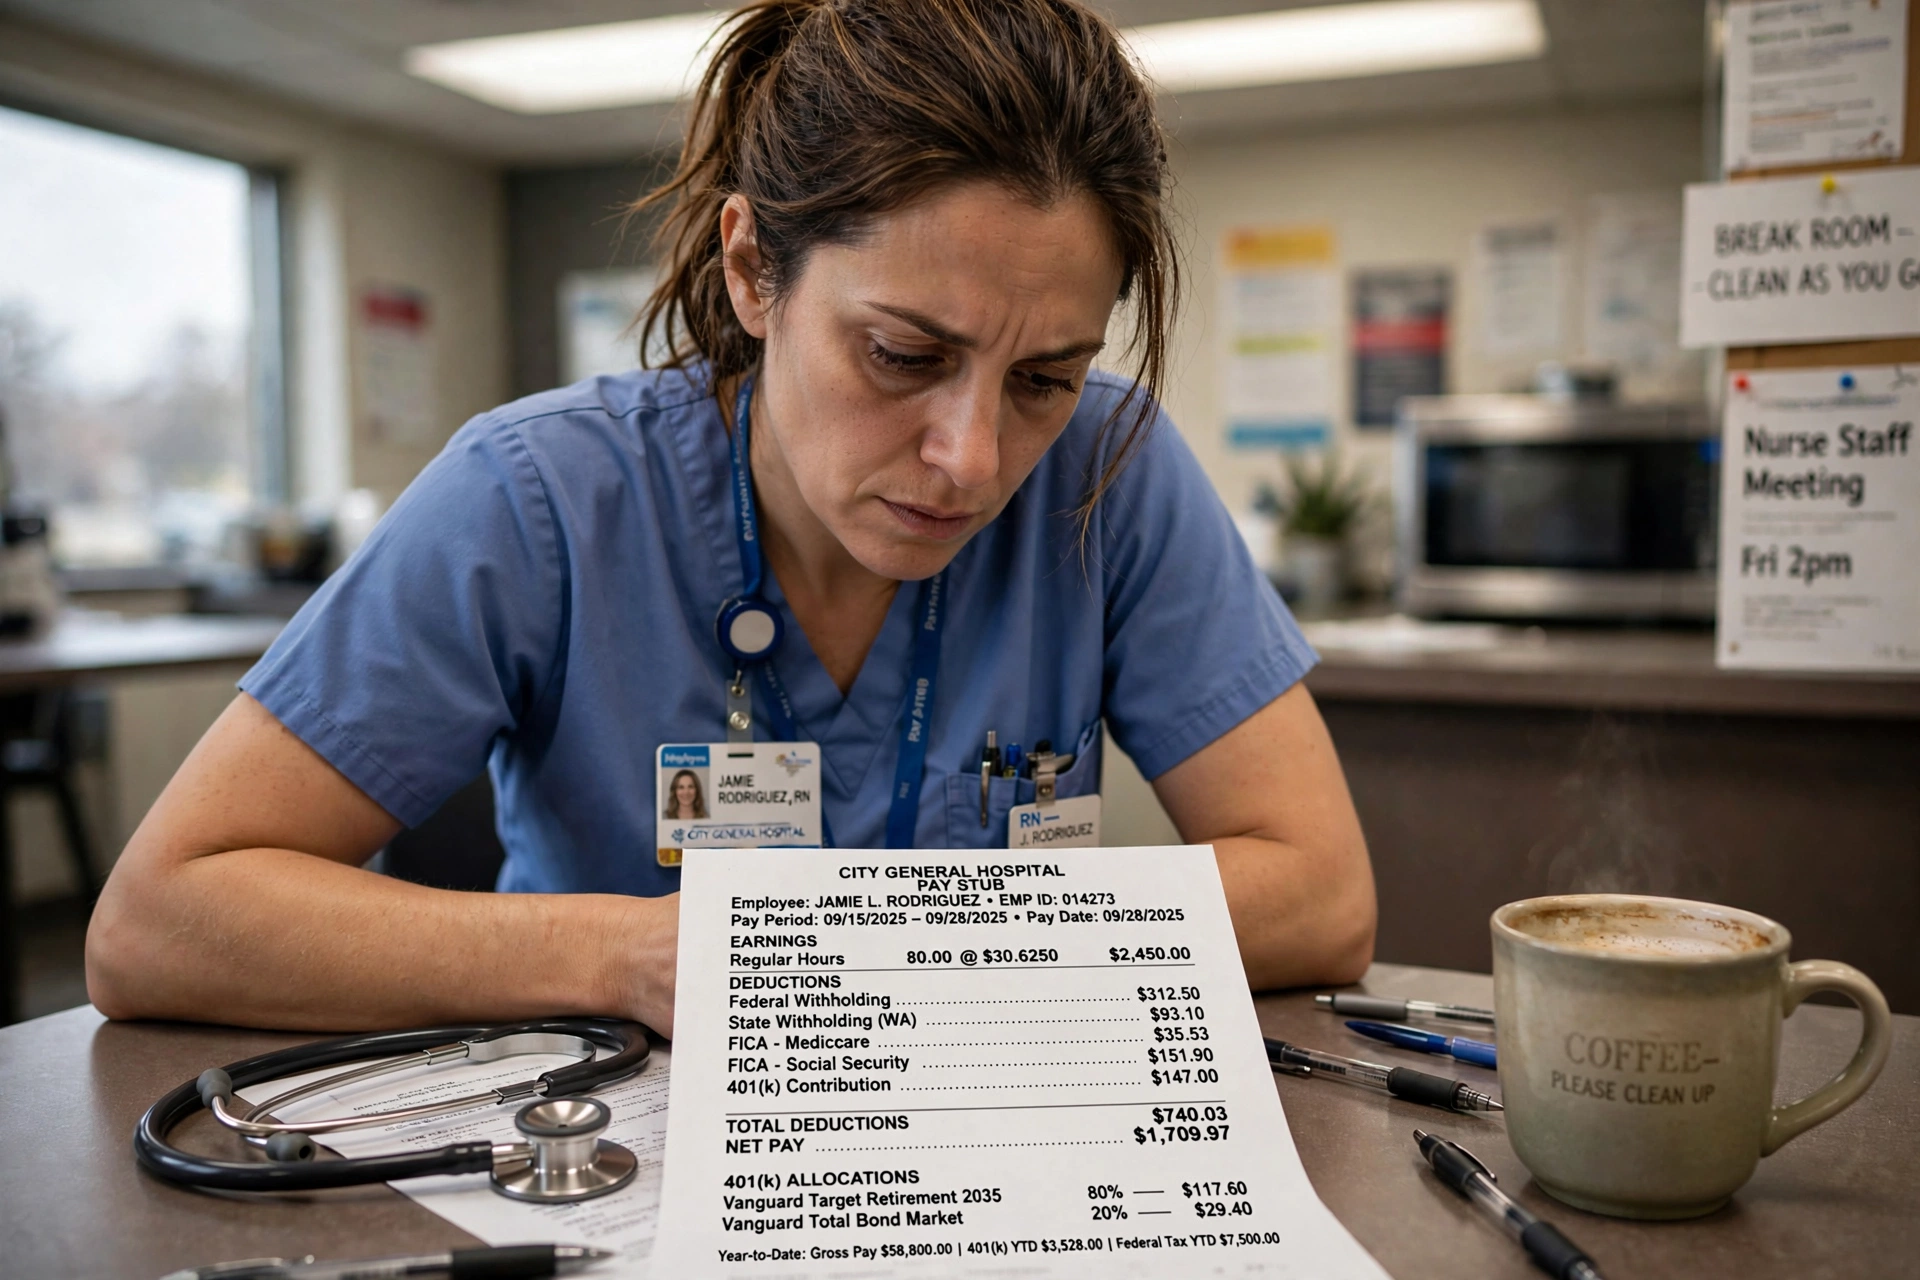
- Automatize via Payroll: Configure a contribuição diretamente no seu contracheque. Isso evita que você tenha que depositar o dinheiro e depois pedir o crédito fiscal na declaração anual. Para entender melhor como isso aparece no seu pagamento, leia sobre o contracheque pay stub enfermeiro eua impostos e 401k.
- Documente Tudo: Guarde todos os recibos digitais. Embora a maioria dos cartões HSA/FSA seja vinculada à conta, o IRS pode solicitar comprovação de que o gasto foi para fins médicos qualificáveis.
Ao utilizar essas contas, você reduz a base de cálculo do seu imposto federal. Em conjunto com o match empregador aposentadoria 401k 403b hospitais eua, você cria uma estratégia de blindagem fiscal que aumenta consideravelmente a sua riqueza líquida a longo prazo.
Comparativo: Abordagens de Gestão de Saúde e Impostos
| Critério | Abordagem Tradicional (Out-of-pocket) | Abordagem Genérica/Sugerida | Abordagem Estratégica BNA |
|---|---|---|---|
| Fonte do Dinheiro | Salário líquido (após impostos) | Uso esporádico de FSA | Planejamento HSA + Investimento |
| Impacto Fiscal | Zero economia de impostos | Economia limitada ao ano fiscal | Redução máxima da base tributável |
| Risco de Perda | Nenhum (dinheiro é seu) | Alto (dinheiro expira no fim do ano) | Zero (saldo é permanente e portátil) |
| Visão de Futuro | Gasto imediato | Gasto anual | Acúmulo de patrimônio para aposentadoria |

Erros Comuns ao Usar HSA e FSA que Você Deve Evitar
O erro mais grave que vejo enfermeiros cometerem é o "Use it or Lose it" da FSA. Diferente da HSA, a FSA geralmente não permite que o saldo acumule para o ano seguinte (a menos que haja um pequeno valor de carry-over permitido pelo empregador). Muitos profissionais contribuem com US$ 3.000, gastam US$ 1.000 e perdem US$ 2.000 no dia 31 de dezembro. Isso é, essencialmente, dar dinheiro de graça para a seguradora.
Outro erro é confundir despesas qualificáveis com despesas pessoais. O IRS é rigoroso sobre o que pode ser pago com fundos de saúde. Tentar comprar itens de conveniência ou cosméticos que não tenham prescrição médica pode gerar multas ou a necessidade de devolver o dinheiro ao fundo.
Um terceiro equívoco é ignorar a possibilidade de contribuições externas. Se você tem um plano HDHP mas seu empregador não oferece a facilidade de desconto em folha para HSA, você ainda pode abrir a conta em uma instituição financeira e declarar a contribuição no seu imposto de renda anual para obter a dedução. Isso é especialmente útil para quem trabalha como contratado ou em agências menores.
Para evitar complicações fiscais maiores, é fundamental que esse planejamento esteja alinhado com a sua declaracao irs w2 e saida definitiva brasil enfermeiro eua, garantindo que todos os créditos fiscais sejam aproveitados corretamente.
Como a HSA e FSA se Integram aos Benefícios Gerais do Enfermeiro?
Essas contas não existem no vácuo. Elas fazem parte de um ecossistema de compensação. Quando analisamos os beneficios salario enfermeira eua, percebemos que a escolha entre um plano de saúde PPO (Premium) e um HDHP (Alta Franquia) é a decisão financeira mais impactante do ano.
Se você é um enfermeiro jovem, sem filhos e sem doenças crônicas, o plano HDHP com HSA é quase sempre a escolha matematicamente correta. Você paga menos mensalmente pelo plano (premium menor), economiza impostos via HSA e acumula um patrimônio que cresce com o tempo. Já para quem tem crianças ou faz tratamentos contínuos, o plano PPO com FSA pode ser mais seguro para evitar surpresas financeiras.
Como mencionei anteriormente, a portabilidade da HSA é o que a torna superior. Imagine que você começou a trabalhar em um hospital em Denver, CO, e após dois anos decide mudar para Miami. Se você acumulou US$ 10.000 em sua HSA, esse valor viaja com você. Se tivesse investido o mesmo valor em uma FSA, teria que gastar tudo freneticamente antes de pedir demissão ou aceitar perder o saldo.
Perguntas Frequentes
Qual a diferença principal entre HSA e FSA para o meu bolso?
A diferença reside na propriedade e na durabilidade do dinheiro. A HSA (Health Savings Account) pertence ao indivíduo e o saldo nunca expira, funcionando como uma conta de investimento para a vida toda. Já a FSA (Flexible Spending Account) pertence ao empregador e possui a regra do "use ou perca", onde o saldo deve ser gasto dentro do ano fiscal ou em um curto prazo de extensão. Financeiramente, a HSA é superior por oferecer isenção tripla de impostos e portabilidade total.
Posso abrir uma conta HSA se não tiver um plano de saúde HDHP?
Não. Para ser elegível para contribuir para uma HSA, você deve obrigatoriamente estar matriculado em um plano de saúde de alta franquia (High Deductible Health Plan). Se você possui um plano tradicional, como um PPO de baixa franquia, a legislação do IRS impede a abertura ou a contribuição para a HSA. Nesses casos, a alternativa para economizar impostos com saúde é a FSA, se disponibilizada pelo seu empregador.
O que acontece se eu contribuir demais para a minha HSA?
Se você exceder o limite anual de contribuição estabelecido pelo IRS, você poderá enfrentar uma penalidade fiscal de 6% sobre o valor excedente para cada ano que o dinheiro permanecer na conta. Para corrigir isso, você deve solicitar uma "distribuição de excesso" (excess distribution) para retirar o valor excedente antes do prazo final da declaração de impostos, embora ainda precise pagar imposto de renda sobre esse valor retirado.
Quais despesas são qualificáveis para uso de HSA e FSA?
As despesas qualificáveis incluem a maioria dos custos de saúde: copagamentos, dedutíveis, exames laboratoriais, óculos, lentes de contato, aparelhos auditivos e até alguns medicamentos sem prescrição (OTC). Consultas com especialistas e fisioterapia também são cobertas. É fundamental consultar a lista atualizada do IRS ou usar os apps de gestão da conta para evitar gastos não elegíveis que podem gerar multas fiscais.
Como a HSA ajuda na minha aposentadoria nos EUA?
A HSA é considerada um dos melhores veículos de aposentadoria devido à sua flexibilidade. Após os 65 anos, você pode retirar dinheiro da HSA para qualquer finalidade sem a penalidade de 20% (que existe para retiradas não médicas antes dos 65). Se usar para saúde, continua sendo isento de impostos. Se usar para lazer, paga apenas o imposto de renda normal, funcionando exatamente como uma conta 401k, mas com a vantagem de ter sido financiada com dinheiro pré-imposto desde o início.
Conclusão
Dominar a utilização da conta HSA e FSA é o caminho mais rápido para qualquer enfermeiro aumentar seu salário líquido sem precisar de um aumento bruto no contrato. Ao reduzir a base de cálculo do imposto de renda, você deixa de enviar dinheiro ao governo e passa a investir em sua própria saúde e futuro financeiro. A estratégia de utilizar a HSA como ferramenta de investimento, somada a um plano de saúde inteligente, transforma a experiência financeira do RN nos Estados Unidos.
Se você ainda se sente perdido com a burocracia do sistema americano ou não sabe como configurar essas contas no seu contracheque, lembre-se que a assessoria correta economiza anos de tentativas e erros. Para entender como integrar a economia de saúde com a gestão global de seus rendimentos, consulte nosso guia completo sobre impostos salario enfermeira eua.
Para garantir que cada etapa da sua carreira, do diploma ao Green Card, seja feita com segurança e máxima eficiência financeira, conte com a expertise da Brazilian Nurse Abroad (BNA). Nós não apenas validamos diplomas, mas mentoramos enfermeiros para que prosperem financeiramente em solo americano.
Visite www.braziliannurseabroad.com.br e agende sua mentoria.
Webinário: O Mapa da Enfermagem nos EUA
De R$ 197 por apenas R$ 27. Aprenda as 9 etapas do processo de validação com o mentor Jean Silva e comece seu planejamento hoje mesmo.
Guia Passo a Passo: 7 Passos para a Enfermagem Americana
Descubra todas as etapas para trabalhar legalmente como enfermeiro(a) fora do Brasil.