📖Este artigo faz parte do guia completo sobre Impostos Salario Enfermeira Eua.
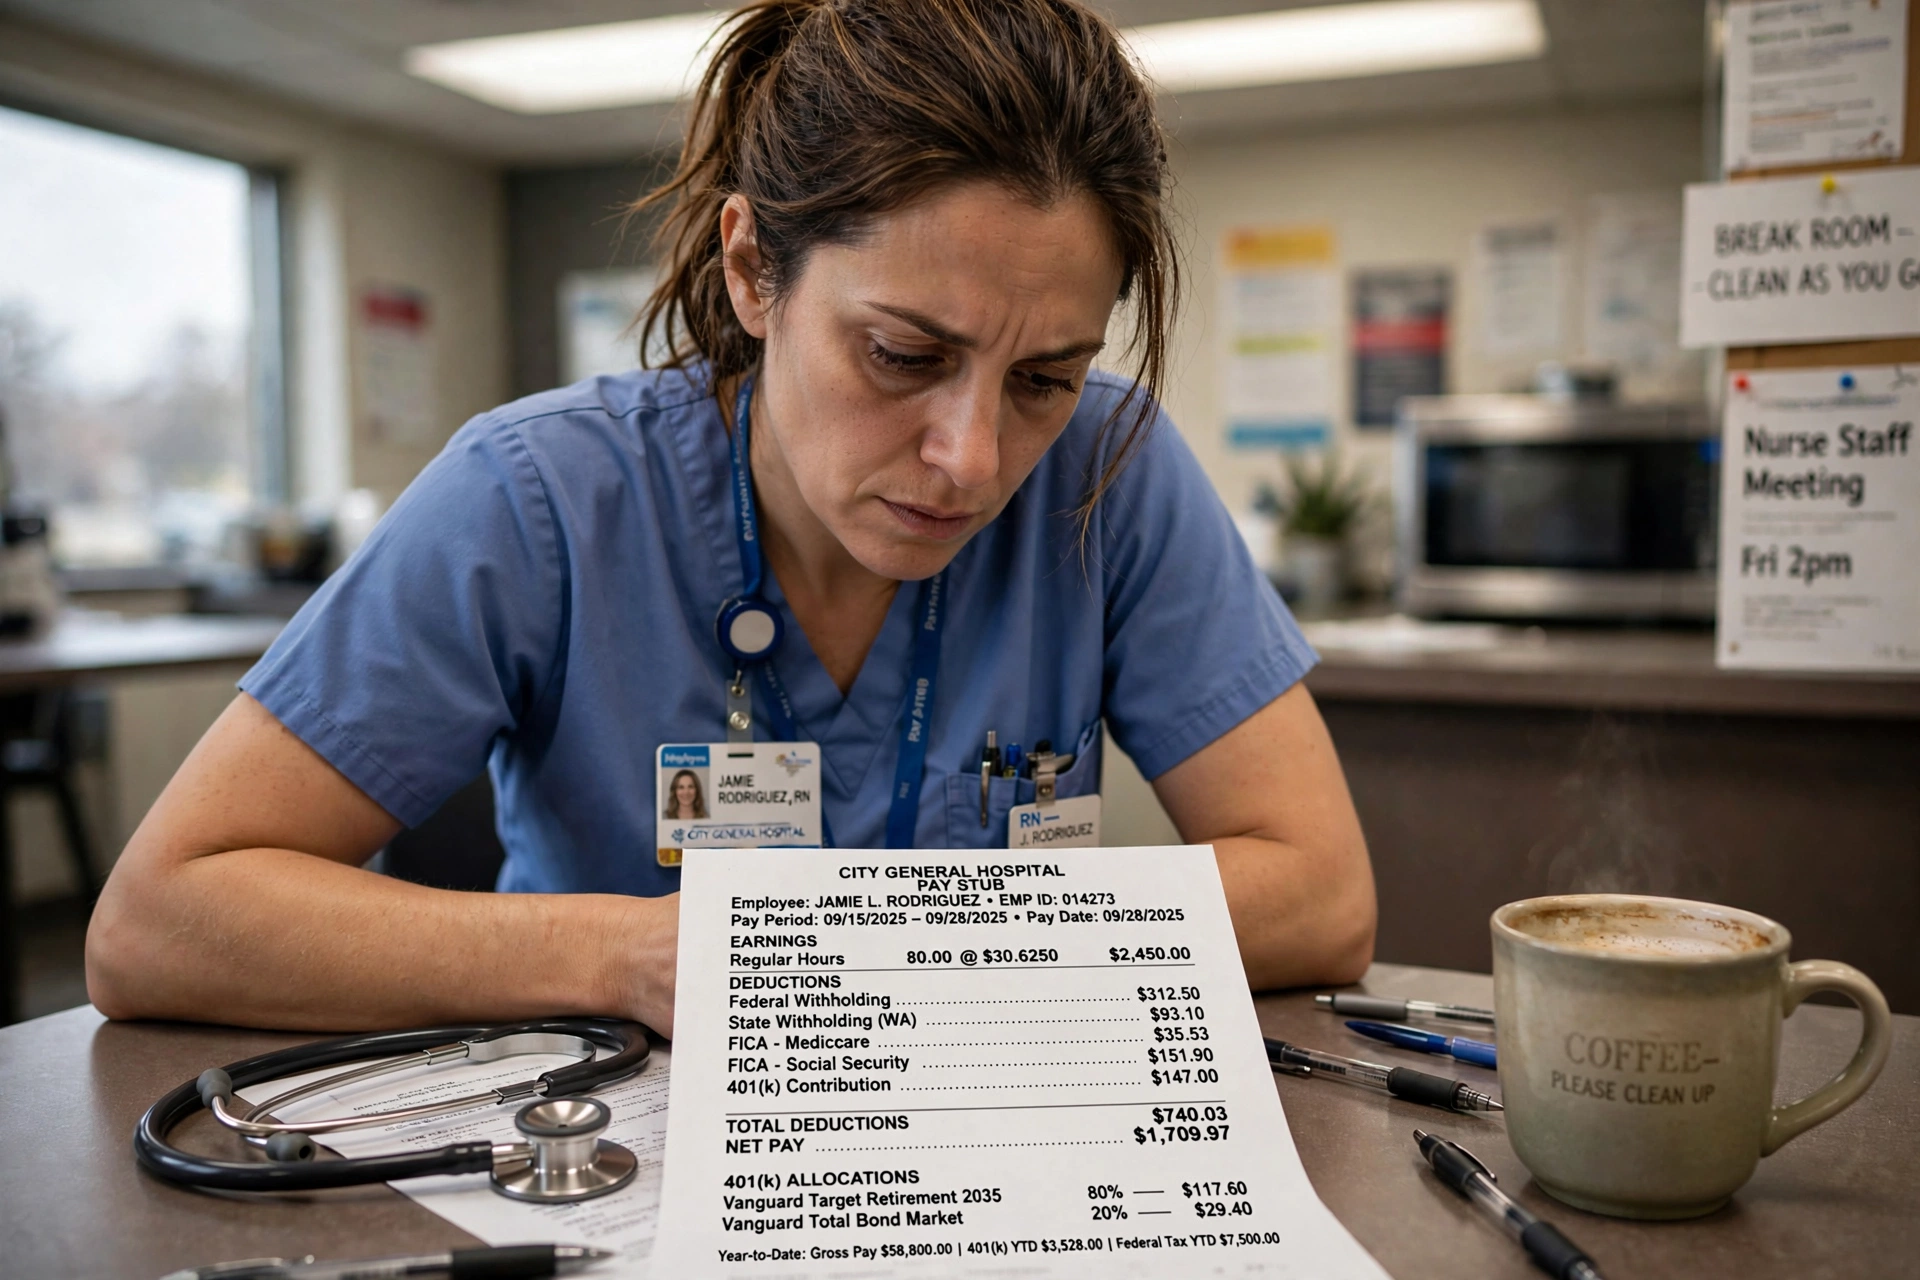
Receber o primeiro pagamento após meses de validação de diploma e estudos para o NCLEX é um momento emocionante, mas a surpresa geralmente vem ao abrir o primeiro pay stub. Muitos enfermeiros brasileiros, acostumados com a folha de pagamento do Brasil, ficam chocados ao notar que o valor depositado na conta é significativamente menor do que o valor da hora acordada no contrato. Essa diferença não é um erro do RH, mas o resultado de um sistema de retenções complexo que inclui impostos federais, estaduais e contribuições previdenciárias.
Para um panorama completo sobre como a carga tributária impacta seus ganhos, veja nosso guia sobre impostos salario enfermeira eua.
O que é o Contracheque (Pay Stub) e como ele funciona?
📚
Definição
O pay stub (ou paycheck stub) é o documento detalhado que acompanha o pagamento do salário. Ele discrimina o salário bruto (gross pay), todas as deduções obrigatórias (impostos e taxas) e as deduções voluntárias (seguro saúde, aposentadoria), resultando no salário líquido (net pay).
O contracheque de um enfermeiro nos Estados Unidos funciona como um relatório financeiro periódico. Diferente do Brasil, onde o holerite é relativamente simples, o documento americano divide as retenções em categorias muito específicas. O ponto de partida é sempre o Gross Earnings, que é a soma de todas as suas horas trabalhadas, incluindo horas extras (overtime) e possíveis bônus de contratação (sign-on bonus). A partir desse valor, o sistema de folha de pagamento do hospital ou agência aplica as alíquotas de imposto com base no seu formulário W-4, que você preenche no primeiro dia de trabalho.
Em minha experiência mentorando enfermeiros, percebo que a maior confusão ocorre na distinção entre tax withholdings (retenções de impostos) e benefits deductions (deduções de benefícios). Enquanto os impostos são obrigatórios por lei, as deduções de benefícios, como o plano de saúde ou a previdência privada, são escolhas do profissional. Se você não entender essa distinção, pode sentir que está perdendo dinheiro, quando na verdade está investindo em sua própria segurança e futuro.

Por que entender o Pay Stub é fundamental para a sua estabilidade financeira?
Compreender cada linha do seu contracheque é a única maneira de evitar surpresas na hora da declaração anual de impostos e de garantir que você não está pagando mais do que deveria. A retenção incorreta de impostos pode levar a duas situações: ou você recebe um salário líquido muito baixo mensalmente, prejudicando seu fluxo de caixa, ou você retém pouco imposto e acaba com uma dívida enorme com o governo ao final do ano fiscal, o que pode gerar multas pesadas.
Um ponto essencial é a compreensão do FICA (Federal Insurance Contributions Act). Este imposto é dividido em duas partes: Social Security e Medicare. De acordo com a American Nurses Association, a compreensão das políticas de prática e remuneração é vital para a sustentabilidade da carreira. O FICA é uma contribuição obrigatória que garante a aposentadoria básica e a assistência médica para idosos, independentemente de você ter um plano de previdência privado ou não.
Além disso, o impacto do 401k no seu contracheque é imediato. Quando você opta por contribuir para esse plano, o valor é retirado do seu salário bruto (pre-tax), o que reduz a base de cálculo do seu imposto de renda federal. Isso significa que, ao investir no seu futuro, você paga menos impostos agora. Se você não entende isso, pode olhar para o valor líquido e pensar que a aposentadoria está "encarecendo" sua vida, quando na verdade ela está otimizando sua carga tributária.
Para quem deseja maximizar esses ganhos, é fundamental estudar como funciona o match do empregador no plano de aposentadoria 401(k), pois esse é dinheiro "grátis" que o hospital deposita na sua conta se você contribuir com uma porcentagem mínima do seu salário.
Como analisar as deduções do seu contracheque passo a passo
Para analisar seu pay stub de forma profissional, você deve dividir o documento em três blocos principais: Ganhos, Impostos Obrigatórios e Deduções Voluntárias. Siga este processo:
-
Verificação dos Ganhos Brutos (Gross Pay): Confira se a quantidade de horas registradas no sistema de ponto do hospital coincide com o que está no contracheque. Verifique se as horas extras foram pagas com o acréscimo legal (geralmente time and a half, ou 1.5x o valor da hora).
-
Análise do Federal Income Tax: Este valor varia conforme a sua faixa salarial (tax bracket) e o estado civil declarado no W-4. Se você é solteiro, a retenção tende a ser maior do que para quem é casado com dependentes.
-
Cálculo do FICA e Medicare: O Social Security geralmente consome 6,2% do seu salário bruto, e o Medicare cerca de 1,45%. Estes são valores fixos e não podem ser evitados.
-
Deduções de Benefícios: Aqui entram o seguro saúde (Health Insurance), seguro odontológico e a conta de saúde. Para otimizar essa parte, recomendo ler sobre a conta HSA e FSA para economizar impostos com saúde nos EUA, que permitem que você pague despesas médicas com dinheiro que não foi tributado.
-
Contribuições 401k/403b: Verifique a porcentagem que você definiu para investir. Se você definiu 5% do seu salário bruto, esse valor deve aparecer subtraído antes do cálculo do imposto federal.
Ponto-Chave: O salário líquido (Net Pay) é o que sobra após todas as subtrações. Lembre-se que o valor bruto é apenas uma referência; o que importa para o seu planejamento financeiro é o valor líquido depositado na conta.

Diferenças entre Abordagens de Gestão Financeira para Enfermeiros
Muitos enfermeiros cometem o erro de ignorar o contracheque até o dia da declaração de impostos. Abaixo, comparo as três abordagens comuns de gestão do pay stub:
| Abordagem | Gestão Manual/Ignorante | IA Genérica/Apps Simples | Metodologia BNA/Consultoria |
|---|---|---|---|
| Acompanhamento | Olha apenas o valor líquido no banco. | Usa apps de orçamento que categorizam gastos. | Análise detalhada de retenções vs. benefícios. |
| Otimização Fiscal | Não faz. Paga o que o RH retém. | Tenta prever impostos com base em médias. | Estratégia de W-4 e uso de contas HSA/401k. |
| Risco | Alto risco de dívidas com o IRS ou perdas fiscais. | Risco de erros por falta de contexto da profissão RN. | Segurança total e maximização do patrimônio. |
| Resultado | Stress anual na época do tax season. | ||
| Resultado | Organização básica, mas sem estratégia. | ||
| Resultado | Aumento real do salário líquido via otimização. |
Como vemos na tabela, a diferença entre apenas "receber o dinheiro" e gerir estrategicamente o seu pay stub pode representar milhares de dólares ao final de um ano. A abordagem profissional não foca apenas em quanto você ganha, mas em quanto você retém e como esse dinheiro trabalha para você.
Erros comuns ao ler o contracheque e o que evitar
O erro mais frequente que vejo entre os brasileiros é confundir o Gross Pay com a renda disponível. Muitos planejam a compra de um carro ou o aluguel de uma casa baseando-se no salário bruto, esquecendo que cerca de 20% a 30% desse valor desaparecerá em impostos e benefícios. Isso leva a um superendividamento logo nos primeiros meses de imigração.
Outro equívoco grave é não revisar o formulário W-4 periodicamente. Se você se casou, teve um filho ou mudou de estado, as retenções no seu pay stub devem mudar. Se você continuar com as retenções de "solteiro sem dependentes" após casar, estará doando dinheiro ao governo durante todo o ano, para só recebê-lo de volta como restituição meses depois. É muito mais inteligente ajustar a retenção mensal para ter mais dinheiro no bolso hoje.
Além disso, ignore a ideia de que "imposto é tudo igual". Existe uma diferença crucial entre impostos federais e estaduais. Alguns estados, como a Flórida e o Texas, não possuem imposto de renda estadual (state income tax), o que faz com que o salário líquido seja consideravelmente maior do que em Nova York ou Califórnia. Para entender essa disparidade, veja nosso comparativo de retenção salarial líquida para RN entre estados.
Ponto-Chave: Nunca aceite um contracheque sem entender a origem de cada desconto. Erros de folha de pagamento em hospitais americanos são comuns, especialmente em cálculos de shift differential (adicional noturno ou de final de semana).
Aprofundamento: O impacto do 401k e a base tributável
Para aprofundar a discussão, precisamos falar sobre o conceito de Pre-Tax Contributions. Quando você contribui para um plano 401k Tradicional, esse dinheiro sai do seu contracheque antes de o governo calcular o imposto de renda.
Imagine que você ganha US$ 5.000 brutos por mês e está na faixa de 22% de imposto federal. Se você não contribui para o 401k, o governo calcula 22% sobre os US$ 5.000. No entanto, se você decide contribuir com US$ 500 para o 401k, o governo agora calcula os 22% apenas sobre US$ 4.500. Na prática, você "economizou" US$ 110 em impostos que iriam para o governo, e esse valor foi para a sua própria conta de aposentadoria.
Este mecanismo é a ferramenta mais poderosa de construção de riqueza para enfermeiros nos EUA. Contudo, é preciso cautela com o 401k Roth, onde a contribuição é feita after-tax (depois dos impostos). No Roth, você não tem a vantagem fiscal imediata no contracheque, mas o dinheiro cresce e é retirado isento de impostos na aposentadoria. A escolha entre Tradicional e Roth deve depender da sua expectativa de renda futura e do seu planejamento de imigração.
Se você deseja entender como a declaração final desses valores acontece, recomendamos a leitura sobre a declaração de imposto de renda no IRS (W-2) e saída definitiva do Brasil, pois o pay stub é a base para a emissão do formulário W-2 anual.
Perguntas Frequentes
O que acontece se eu notar que o hospital reteve imposto a mais no meu pay stub?
Se a retenção estiver excessiva, você não recupera esse dinheiro imediatamente no próximo contracheque. Você deve atualizar seu formulário W-4 junto ao RH para ajustar as retenções futuras. O valor retido a mais será processado pelo IRS durante a declaração anual de impostos (Tax Return), resultando em um reembolso (refund) se você tiver pago mais do que a sua obrigação legal para aquele ano fiscal.
Por que o valor do meu Medicare e Social Security é sempre a mesma porcentagem?
Essas são taxas fixas estabelecidas pelo governo federal dos Estados Unidos sob a lei FICA. Ao contrário do imposto de renda, que é progressivo (quem ganha mais paga uma alíquota maior), o Social Security e o Medicare têm alíquotas fixas para a maioria dos trabalhadores. Eles servem para financiar o sistema de previdência e saúde pública para idosos, sendo independentemente do seu status de residência ou cidadania.
O 401k é obrigatório no contracheque do enfermeiro?
Não, o 401k é uma contribuição voluntária. No entanto, é altamente recomendável participar, especialmente se o seu hospital oferece o employer match (contribuição correspondente). Ignorar essa opção é, financeiramente falando, recusar parte do seu salário. Se o hospital oferece 3% de match e você não contribui, você está deixando de ganhar 3% extras sobre seu salário bruto anualmente.
Qual a diferença entre o Pay Stub e o Formulário W-2?
O pay stub é um documento periódico (semanal ou quinzenal) que mostra o que aconteceu em um ciclo específico de pagamento. O W-2 é um documento anual emitido pelo empregador em janeiro, que resume todos os seus ganhos e todas as retenções de impostos do ano anterior. O W-2 é o documento oficial que você utiliza para preencher sua declaração de imposto de renda federal e estadual.
Como sei se as horas extras (Overtime) foram calculadas corretamente no contracheque?
Você deve procurar no pay stub a linha de "Overtime" ou "OT". Nos EUA, a lei geralmente exige que horas trabalhadas além de 40 horas semanais sejam pagas a 1.5x a taxa horária base. Verifique se o valor da hora na seção de OT é superior ao da hora regular. Se houver divergência, procure o departamento de Payroll do hospital com seus registros de ponto em mãos.
Conclusão
Dominar a leitura do seu contracheque é o primeiro passo para a liberdade financeira nos Estados Unidos. Não se deixe enganar pelo valor bruto do contrato; o verdadeiro sucesso financeiro do enfermeiro brasileiro nos EUA vem da capacidade de otimizar as retenções, maximizar as contribuições previdenciárias e utilizar as contas de saúde para reduzir a carga tributária. Lembre-se que o pay stub não é apenas um comprovante de pagamento, mas um mapa da sua saúde financeira.
Se você ainda se sente perdido com a burocracia americana ou quer garantir que seu processo de imigração e licenciamento seja feito sem erros que custem caro, a Brazilian Nurse Abroad (BNA) é a sua melhor parceira. Nós não apenas validamos seu diploma, mas preparamos você para a vida real nos EUA, incluindo a gestão de carreira e finanças.
Para entender a fundo como planejar seus ganhos e evitar armadilhas fiscais, retorne ao nosso guia principal sobre impostos salario enfermeira eua e comece a planejar sua transição com segurança.
[Link para a Home da BNA: www.braziliannurseabroad.com.br]
Leituras Recomendadas
Para aprofundar seus conhecimentos sobre o assunto, recomendamos a leitura dos seguintes artigos:
- Comparativo de Retenção Salarial Líquida para RN
- Conta HSA Health Savings Account e FSA
- Declaração de Imposto de Renda no IRS W-2 e Saída Definitiva da Receita Federal do Brasil
- Como Funciona o Match do Empregador no Plano de Aposentadoria 401k e 403b dos Hospitais
Webinário: O Mapa da Enfermagem nos EUA
De R$ 197 por apenas R$ 27. Aprenda as 9 etapas do processo de validação com o mentor Jean Silva e comece seu planejamento hoje mesmo.
Guia Passo a Passo: 7 Passos para a Enfermagem Americana
Descubra todas as etapas para trabalhar legalmente como enfermeiro(a) fora do Brasil.