📖Este artigo faz parte do guia completo sobre Impostos Salario Enfermeira Eua.
Muitos enfermeiros brasileiros chegam aos Estados Unidos focados apenas no salário bruto, mas ignoram que o "match do empregador" é, na prática, um aumento salarial indireto que pode somar centenas de milhares de dólares ao longo da carreira. Em minha experiência mentorando profissionais de saúde, vejo RNs que deixam de contribuir para o plano de aposentadoria por medo de reduzir o salário líquido imediato, sem perceber que estão literalmente recusando dinheiro grátis oferecido pelo hospital.
Para compreender como esse benefício se encaixa na sua estratégia financeira global, é fundamental ter uma visão clara de como as deduções impactam seu rendimento. Para um panorama completo, veja nosso guia sobre impostos salario enfermeira eua.
O que é o Match do Empregador nos Planos 401(k) e 403(b)?
📚
Definição
O match do empregador é a contribuição financeira que o hospital ou instituição de saúde faz para a conta de aposentadoria do enfermeiro, proporcionalmente ao valor que o próprio profissional decide investir do seu salário.
O match do empregador funciona como um incentivo para que o profissional de enfermagem poupe para o futuro. Nos Estados Unidos, a maioria dos hospitais privados oferece o plano 401(k), enquanto instituições sem fins lucrativos ou governamentais costumam oferecer o 403(b). Ambos operam de forma similar: você define uma porcentagem do seu salário bruto (por exemplo, 5%) para ser depositada na conta de aposentadoria, e o hospital "iguala" ou "combina" essa quantia até um limite estabelecido no contrato.
Imagine que seu hospital oferece um match de 100% até 4% do seu salário. Se você ganha US$ 75.000 por ano e contribui com 4% (US$ 3.000), o hospital depositará outros US$ 3.000 na sua conta. No final do ano, você terá US$ 6.000 investidos, mas apenas US$ 3.000 saíram do seu bolso. É a forma mais rápida de acelerar a acumulação de patrimônio nos EUA, pois o retorno sobre o investimento é imediato e de 100%.

É importante notar que existem diferentes estruturas de match. Algumas instituições utilizam o modelo "tiered match" (match escalonado), onde podem oferecer 100% nos primeiros 3% do salário e 50% nos 3% seguintes. Independentemente do modelo, a regra de ouro é: contribua, no mínimo, até o limite do match. Não fazer isso é equivalente a aceitar um salário menor do que o oferecido no seu contrato de contratação.
Por que o Match de Aposentadoria é Fundamental para a RN Brasileira?
Para a enfermeira registrada (RN) que acaba de imigrar, a tentação de ter o máximo de dinheiro líquido disponível para pagar contas iniciais, comprar carro ou mobiliar a casa é enorme. No entanto, ignorar o match do empregador gera um custo de oportunidade devastador a longo prazo. A eficiência tributária desses planos é o que permite que enfermeiros construam fortunas enquanto trabalham.
O primeiro grande benefício é a redução da carga tributária imediata. As contribuições para planos 401(k) e 403(b) tradicionais são feitas "pre-tax" (antes dos impostos). Isso significa que o valor investido é subtraído do seu rendimento tributável. Se você ganha US$ 6.000 por mês e investe US$ 500 no 401(k), o governo americano cobrará imposto de renda apenas sobre US$ 5.500. Quando combinamos isso com o match do empregador, estamos falando de um crescimento exponencial do capital com menor impacto no salário líquido do que se você investisse esse mesmo valor em uma conta poupança comum.
Além disso, a diversificação de benefícios é essencial. Enquanto você cuida da aposentadoria, pode explorar outros mecanismos de economia. Para entender como otimizar a saúde e os impostos simultaneamente, recomendamos a leitura sobre conta hsa e fsa economizar impostos enfermeiro eua.
De acordo com a American Nurses Association (ANA), a retenção de talentos em enfermagem nos EUA depende fortemente de pacotes de benefícios competitivos. Hospitais que oferecem matches agressivos costumam ter profissionais mais satisfeitos e financeiramente estáveis. Como a enfermagem é uma profissão com alta demanda, o match é usado como ferramenta de atração. Se o seu hospital oferece um plano de aposentadoria robusto, ele está sinalizando que valoriza sua permanência a longo prazo na instituição.
Como Maximizar o Match de Aposentadoria na Prática?
Para extrair o valor máximo do seu contrato, você precisa seguir passos estratégicos. O erro mais comum é configurar a contribuição no primeiro dia de emprego e nunca mais olhar para ela. A gestão financeira de uma RN nos EUA deve ser dinâmica.
1. Analise o "Plan Document" do Hospital
Não confie apenas no que o RH diz verbalmente. Peça o documento do plano. Verifique a porcentagem exata do match e se há exigências de tempo de casa para começar a receber. Alguns hospitais exigem 6 meses de serviço antes de iniciarem o match, embora a sua contribuição possa começar imediatamente.
2. Entenda o Conceito de "Vesting Period"
Este é o ponto onde muitos enfermeiros se confundem. Enquanto o dinheiro que você contribuiu é sempre seu, o dinheiro que o hospital depositou (o match) pode ter um período de carência chamado "vesting".
Ponto-Chave: O vesting é o processo pelo qual você ganha a propriedade definitiva das contribuições do empregador ao longo do tempo. Se o hospital tem um vesting de 3 anos e você sai após 1 ano, pode ser que você perca parte do match acumulado.
Existem dois tipos principais de vesting:
- Cliff Vesting: Você não possui nada do match até atingir a data exata (ex: 3 anos), e então possui 100%.
- Graded Vesting: Você ganha a propriedade em porcentagens anuais (ex: 20% no primeiro ano, 40% no segundo, e assim por diante).
3. Escolha entre Traditional e Roth 401(k)/403(b)
Se o seu hospital oferecer a opção Roth, você estará investindo dinheiro "after-tax" (após impostos). A vantagem é que, na aposentadoria, você retira o dinheiro e os rendimentos totalmente isentos de impostos. Para quem acredita que estará em uma faixa de imposto mais alta no futuro, a opção Roth é superior. No entanto, o match do empregador, por regra do IRS, geralmente entra sempre na conta Traditional (tributável no resgate), independentemente de você escolher a opção Roth para a sua parte.
4. Monitore seu Contracheque
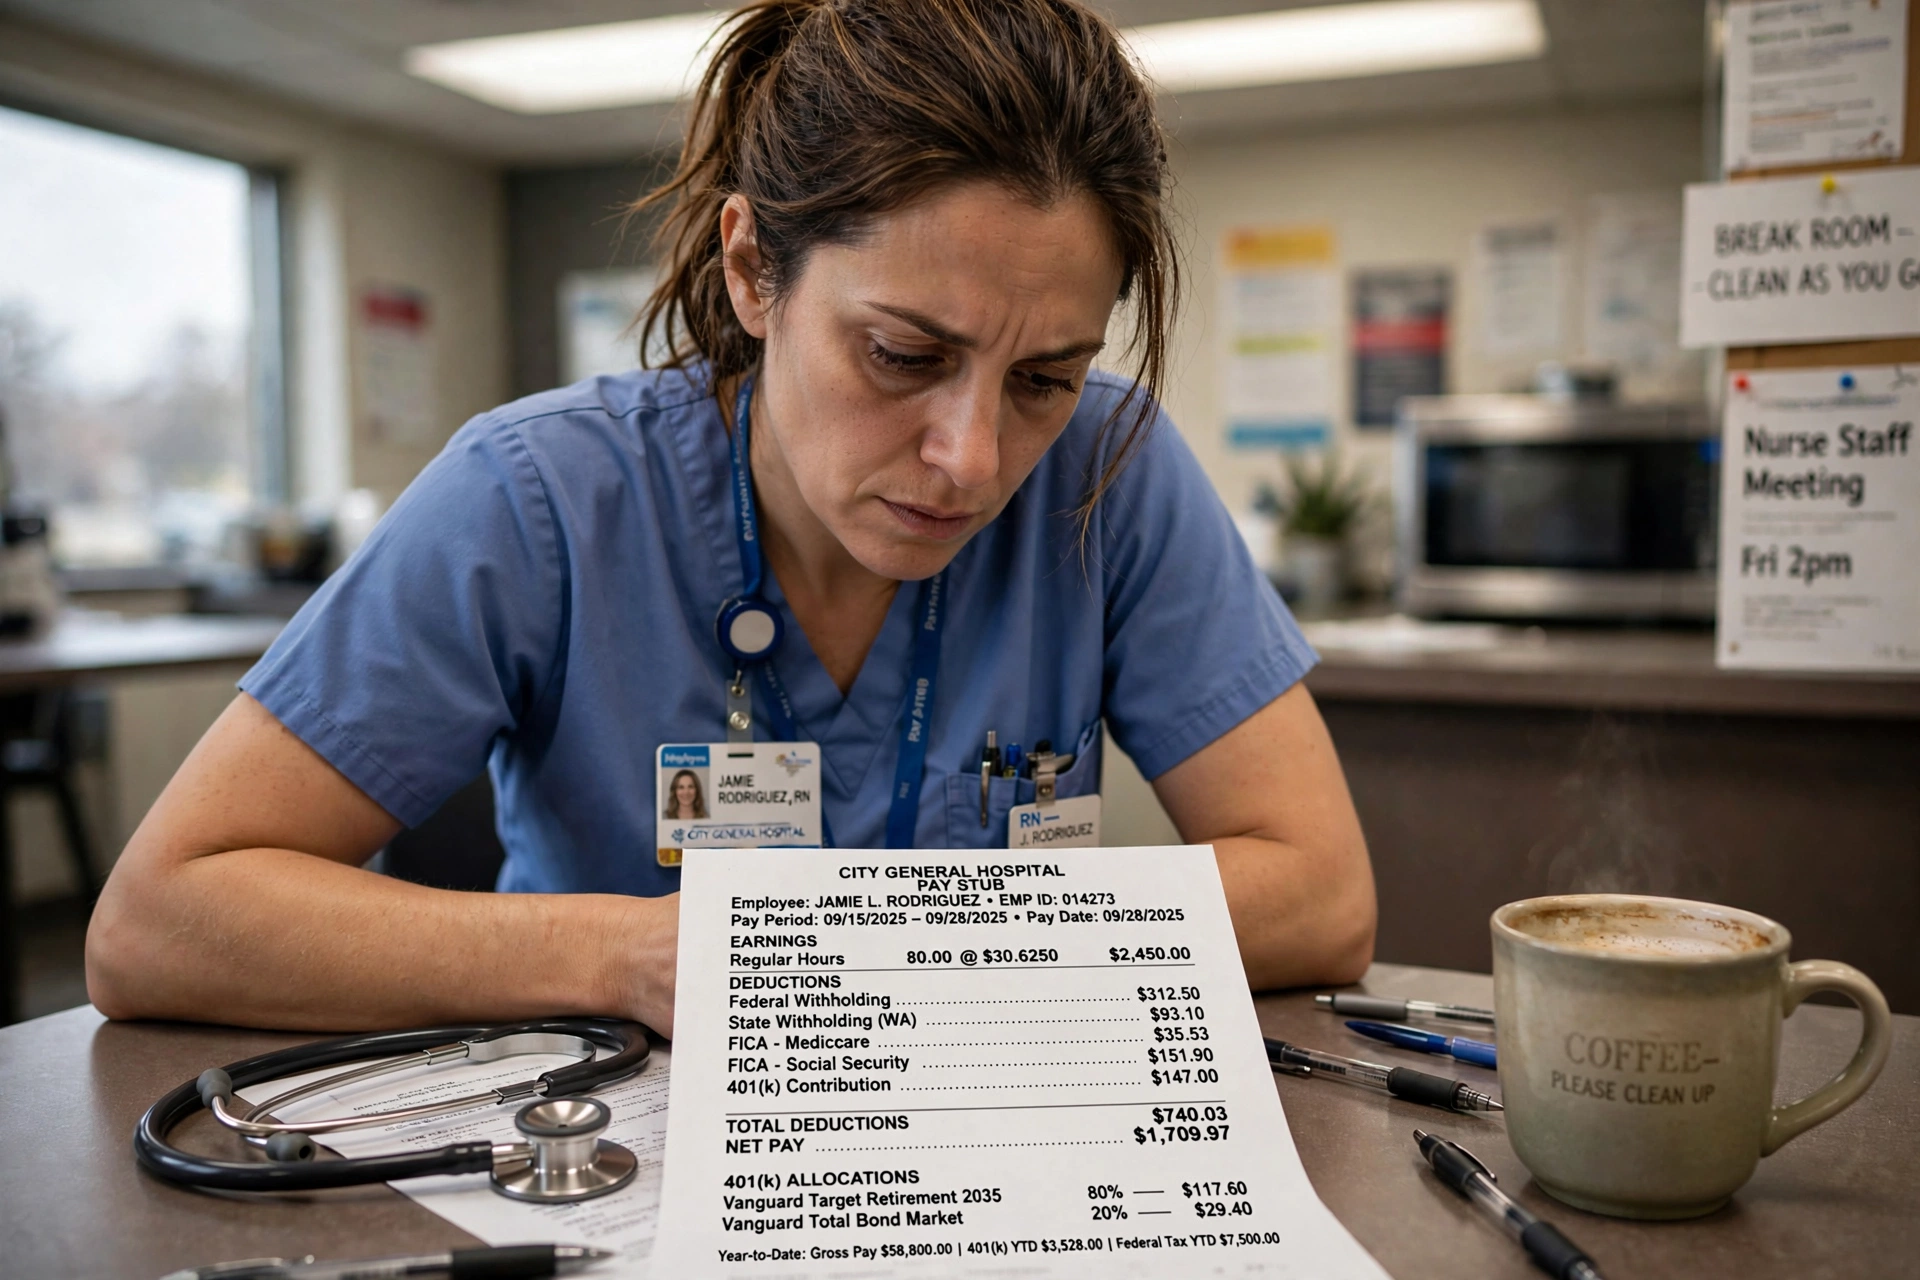
Para garantir que as deduções estão corretas e que o match está sendo depositado, você deve analisar mensalmente seu pay stub. Se você notar inconsistências, procure o departamento de benefícios imediatamente. Para aprender a ler cada linha do seu holerite, veja nosso conteúdo sobre contracheque pay stub enfermeiro eua impostos e 401k.

Comparativo: Formas de Poupança para Enfermeiros
Para ajudar na decisão, montamos a tabela abaixo comparando a abordagem tradicional de poupança com a utilização estratégica do match do hospital.
| Critério | Poupança Comum (Savings Account) | Investimento Sem Match (IRA Independente) | Abordagem BNA (Maximizando Match Hospitalar) |
|---|---|---|---|
| Retorno Imediato | Baixíssimo (Juros anuais baixos) | Moderado (Depende do mercado) | Altíssimo (Até 100% de retorno instantâneo via match) |
| Impacto Fiscal | Tributado anualmente sobre juros | Diferimento fiscal (depende do tipo) | Redução imediata da base tributável (Pre-tax) |
| Risco | Praticamente zero | Variável conforme ativos | Variável, mas mitigado pelo aporte do hospital |
| Liquidez | Alta (Dinheiro disponível) | Média (Penalidades se sacar antes) | Baixa (Focado em aposentadoria/longo prazo) |
Erros Comuns que Enfermeiros Cometem com o 401(k)/403(b)
Ao longo dos anos de mentoria na Brazilian Nurse Abroad (BNA), identifiquei padrões de erros que custam milhares de dólares aos nossos clientes. O primeiro é o "Under-contribution". O enfermeiro contribui com 1% ou 2% apenas para não sentir o desconto, mas o hospital oferece match até 5%. Nesses casos, o profissional está deixando dinheiro na mesa. Se o seu hospital oferece 5% de match, qualquer valor abaixo disso é perda financeira real.
Outro erro grave é a negligência na alocação de ativos. Muitos RNs abrem a conta, ativam o match, mas deixam o dinheiro no "Money Market Fund" (uma conta de rendimento baixíssimo, quase como uma poupança). O dinheiro do 401(k) precisa ser investido em fundos de índice (Index Funds) ou Target Date Funds para crescer. O match coloca o dinheiro na conta, mas a estratégia de investimento é que faz esse dinheiro multiplicar.
Um equívoco frequente ocorre durante a troca de emprego. Quando uma enfermeira muda de hospital, ela muitas vezes esquece de fazer o "Rollover" do plano anterior. Deixar pequenas quantias espalhadas por vários 401(k) de ex-empregadores dificulta a gestão e pode levar a taxas administrativas abusivas que corroem o lucro. O correto é transferir tudo para um IRA (Individual Retirement Account) ou para o plano do novo hospital.
Por fim, há a confusão entre o match e o bônus de contratação (Sign-on Bonus). Alguns enfermeiros usam o bônus de entrada para pagar dívidas, mas ignoram que, se usarem parte desse bônus para fazer uma contribuição extra (se o plano permitir), poderiam acelerar drasticamente seu crescimento patrimonial. Lembre-se: o bônus é um evento único; o match é um fluxo constante de receita.
Perguntas Frequentes
O que acontece com o dinheiro do match se eu sair do hospital antes do período de vesting?
Se você sair antes do período de vesting completo, você perderá a parte do match que ainda não foi "vested". Por exemplo, se o plano é de vesting gradual de 5 anos e você sai no ano 2, você terá direito a apenas 40% do dinheiro que o hospital depositou. No entanto, 100% do dinheiro que você contribuiu do seu próprio salário, inclusive os rendimentos sobre esse valor, pertence a você e pode ser levado para outro plano ou conta IRA.
Qual a diferença real entre o 401(k) e o 403(b) para a minha rotina?
Na prática, para o enfermeiro, a diferença é mínima. Ambos são planos de aposentadoria com diferimento fiscal. O 401(k) é típico de empresas privadas (como redes de hospitais corporativos), enquanto o 403(b) é comum em hospitais universitários, governamentais ou filantrópicos. A principal diferença reside na governança do plano e, às vezes, em limites específicos de contribuições para funcionários de longa data em planos 403(b), mas a lógica do match funciona de forma idêntica em ambos.
Eu posso sacar o dinheiro do match para pagar emergências?
É possível, mas altamente desaconselhável. Saques antecipados de contas 401(k)/403(b) antes dos 59 anos e meio geralmente resultam em uma penalidade de 10% do IRS, além do pagamento de imposto de renda sobre o valor sacado. Existe a opção do "401(k) Loan" (empréstimo do próprio plano), onde você pega o dinheiro e paga a si mesmo com juros, mas se você for demitido, o saldo total do empréstimo pode ser exigido imediatamente ou ser tributado como saque.
O match do empregador conta para o limite anual de contribuição do IRS?
Não. O limite anual de contribuição (Contribution Limit) estabelecido pelo IRS aplica-se apenas ao dinheiro que você tira do seu salário. As contribuições do empregador (o match) não contam para esse limite. Isso permite que o saldo total da sua conta cresça muito além do que você poderia depositar sozinho, aumentando significativamente a sua capacidade de acumulação de riqueza nos Estados Unidos.
Como sei se meu hospital oferece match se não encontrei isso no contrato?
Você deve solicitar ao departamento de HR (Human Resources) ou Benefits o "Summary Plan Description" (SPD). Este documento é obrigatório por lei (ERISA) e detalha exatamente a porcentagem do match, as regras de vesting e as opções de investimento. Se o hospital não fornecer isso, é um sinal de alerta sobre a transparência da gestão financeira da instituição.
Conclusão
Dominar o funcionamento do match do empregador é a diferença entre ser apenas um funcionário que recebe um salário e ser um profissional que constrói liberdade financeira. O match é, essencialmente, a forma mais segura e rentável de investimento disponível para a enfermeira nos EUA, pois elimina o risco de perda do capital inicial e dobra o aporte imediatamente.
Ao planejar sua carreira, não olhe apenas para a taxa horária. Um hospital que paga US$ 5 a menos por hora, mas oferece um match de 6% contra um que não oferece match nenhum, pode ser financeiramente mais vantajoso a longo prazo. A inteligência financeira é a ferramenta que permitirá que você aproveite as oportunidades do sistema de saúde americano para garantir um futuro confortável.
Para quem deseja entender como todo esse ecossistema de aposentadoria, match e deduções impacta o valor final que cai na conta bancária, é essencial dominar a matemática dos impostos. Para um guia definitivo, recomendamos que você retorne ao nosso conteúdo sobre impostos salario enfermeira eua.
Se você sente que a burocracia financeira e a validação de diploma ainda são barreiras para o seu sonho americano, a Brazilian Nurse Abroad (BNA) está pronta para guiá-lo. Não perca tempo tentando decifrar regras complexas sozinho quando você pode ter o suporte de quem já trilhou esse caminho com centenas de profissionais.
[Link para www.braziliannurseabroad.com.br]
Leituras Recomendadas
Para aprofundar seus conhecimentos sobre o assunto, recomendamos a leitura dos seguintes artigos:
- Comparativo de Retenção Salarial Líquida para RN
- Conta HSA Health Savings Account e FSA
- Declaração de Imposto de Renda no IRS W-2 e Saída Definitiva da Receita Federal do Brasil
- Beneficios Salario Enfermeira Eua
Webinário: O Mapa da Enfermagem nos EUA
De R$ 197 por apenas R$ 27. Aprenda as 9 etapas do processo de validação com o mentor Jean Silva e comece seu planejamento hoje mesmo.
Guia Passo a Passo: 7 Passos para a Enfermagem Americana
Descubra todas as etapas para trabalhar legalmente como enfermeiro(a) fora do Brasil.